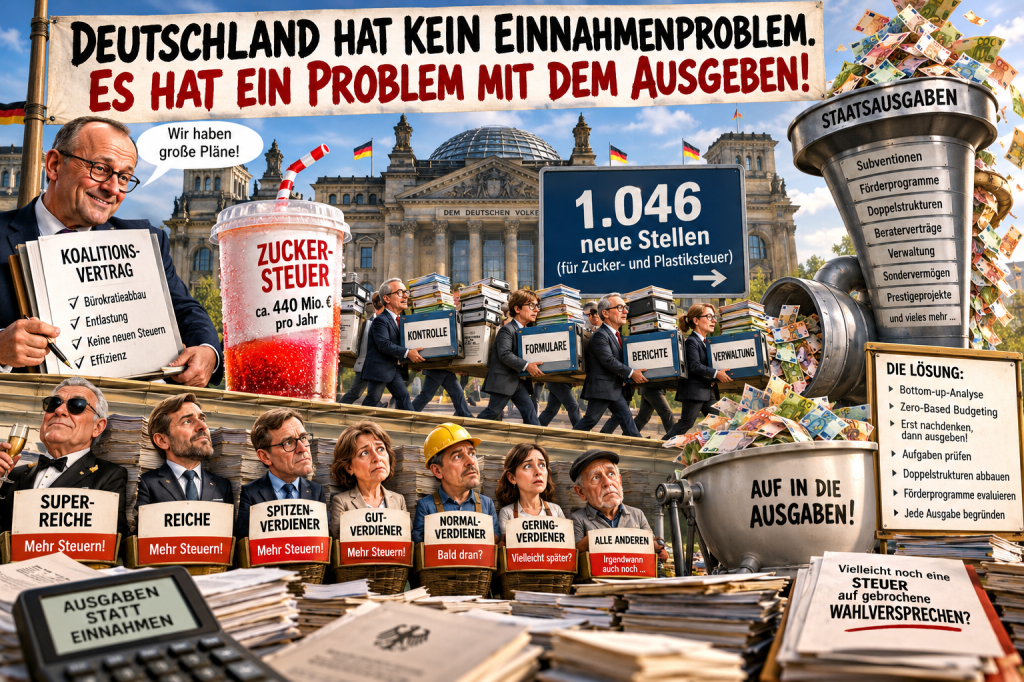
Eine bitterböse Glosse über gebrochene Versprechen, neue Steuern und die wundersame Vermehrung deutscher Bürokratie.
Es war einmal ein Koalitionsvertrag. Darin standen viele wunderbare Dinge wie Bürokratieabbau, Entlastung, wirtschaftlicher Aufschwung und eine effizientere Verwaltung. Steuererhöhungen waren jedenfalls nicht vorgesehen. Die Bürger sollten wieder Vertrauen gewinnen. Die Unternehmen sollten investieren. Der Staat wollte sparsamer und schlanker werden. Welch schöner Traum! Fast zu schön, um wahr zu sein!
Denn, kaum hatte man sich an die Versprechen gewöhnt, begann in Berlin wieder die hektische Suche nach neuen Einnahmequellen. Blitzartig hatte sich dort eine bemerkenswerte Erkenntnis durchgesetzt, nämlich, wenn das Geld nicht reicht, muss man nicht unbedingt weniger ausgeben! Nein, man muss einfach nur versuchen, mehr einzunehmen! Und damit beginnt die Geschichte von Zucker, Plastik, Reichen und einem Verwaltungsapparat, der einfach nicht aufhören will, zu wachsen.
440 Millionen Euro. Dafür lohnt sich doch eine neue Steuer!
Beginnen wir mit der Zuckersteuer. Sie soll die Gesundheit fördern und gleichzeitig Geld in die Staatskasse spülen. Eine ursprüngliche Einnahmenschätzung lag bei rund 440 bis 450 Millionen Euro jährlich. Das klingt nach einer gewaltigen Summe. Jedenfalls für Menschen, die ihr Geld selbst verdienen müssen. Gemessen an einem Bundeshaushalt von mehr als 500 Milliarden Euro sind 440 Millionen allerdings weniger als 0,1 Prozent. Also ein Betrag im Promillebereich! Dafür lohnt es sich offenbar, ein neues Steuersystem zu schaffen, Vorschriften zu formulieren, Kontrollen einzurichten und Verwaltungsabläufe aufzubauen. Besonders skuril war die zwischenzeitlich geprüfte Idee, sogar zuckerfreie Süßgetränke in die Besteuerung einzubeziehen. Zuckersteuer ohne Zucker!
Das hätte durchaus Zukunft. Eine Alkoholsteuer auf Mineralwasser wäre ebenfalls denkbar. Schließlich könnte der Käufer statt Wasser auch Wein trinken. Oder eine Tabaksteuer für Nichtraucher, weil diese irgendwann mit dem Rauchen anfangen könnten. Die zuckerfreien Getränke sollen nach dem neueren Entwurf zwar wieder ausgenommen bleiben. Aber allein die Überlegung verdient einen Ehrenplatz im Museum deutscher Steuerphantasie.
1.046 neue Stellen. Bürokratieabbau auf Deutsch.
Noch interessanter wird die Sache bei der Verwaltung. Für die ursprünglich geplante Zuckersteuer und die zusätzliche Plastiksteuer zusammen wurden 1.046 Stellen veranschlagt. Man muss sich diese Zahl vorstellen und auf der Zunge zergehen lassen! Mehr als tausend zusätzliche Stellen, während die Politik gleichzeitig verspricht, die Bundesverwaltung zu verschlanken. Natürlich betreffen diese Stellen beide Steuern und nicht allein die Zuckersteuer. Aber gerade das macht die Angelegenheit so interessant. Zwei neue Steuern, zwei neue Verwaltungsaufgaben und ein erheblicher zusätzlicher Personalbedarf. Das ist Bürokratieabbau nach deutscher Lesart.
Zunächst schafft man neue Vorschriften. Dann benötigt man Menschen, die deren Einhaltung kontrollieren. Anschließend braucht man Vorgesetzte, IT-Systeme, Dienstanweisungen, Schulungen und vermutlich eine Arbeitsgruppe zur Vereinfachung der neuen Verfahren. Und irgendwann wundert man sich und stellt fest, dass die Bürokratie schon wieder gewachsen ist. Danach folgt unweigerlich der nächste Schritt. Man beruft eine Kommission zu ihrem Abbau. Selbstverständlich benötigt auch diese Kommission Personal.
Möglicherweise wäre es sinnvoll, wenn Deutschland ein eigenes Bundesministerium für Bürokratieabbau gründen würde. Mit 5.000 Mitarbeitern, acht Staatssekretären und einer Abteilung zur Überwachung der Personalentwicklung. Finanzieren könnte man es durch eine neu zu gründende Bürokratieabbauabgabe!
Erst die Superreichen. Dann die Reichen. Und schließlich Sie!
Doch Zucker und Plastik sind nur der Anfang unserer satirischen Reise durch die deutsche Steuerlandschaft. Denn irgendwo gibt es immer noch Menschen, denen man mehr Geld abnehmen könnte und die Regierung ist Weltmeister darin ein entsprechendes Wording zu entwickeln.
Die Superreichen zum Beispiel. Ein wunderbares Wort. Es klingt nach Privatjets, Luxusvillen und Yachten vor Monaco. Da lässt sich eine höhere Steuer besonders gut begründen. Aber bei den Superreichen muss es ja nicht bleiben. Danach kommen die Reichen, dann die Spitzenverdiener, anschließend die Besserverdienenden und schließlich die Gutverdienenden.
Und irgendwann stellt sich die entscheidende Frage, nämlich, wer ist denn eigentlich gutverdienend? Der Ingenieur, der nach zwanzig Berufsjahren ein ordentliches Gehalt erhält? Der Arzt, der eine Praxis aufgebaut hat? Der Handwerksmeister mit zwölf Angestellten? Das Ehepaar, bei dem beide Vollzeit arbeiten? Vielleicht sogar der Rentner, der sich durch jahrzehntelanges Sparen eine zusätzliche Altersversorgung geschaffen hat? Das Praktische an solchen Begriffen ist ihre politische Beweglichkeit. Man kann die Grenzen jederzeit beliebig neu ziehen. Heute sind die Superreichen gemeint. Morgen die Spitzenverdiener. Und übermorgen vielleicht alle, die nach Abzug von Steuern, Sozialabgaben, Miete und Energiekosten noch etwas auf dem Sparkonto haben. Diese Reihenfolge ist derzeit noch Satire und kein beschlossener Steuerfahrplan. Aber sie führt zu der zentralen Frage, die heute gestellt werden muss, nämlich, wie viel zusätzliche Belastung eine Gesellschaft noch verträgt, bevor Leistung, Unternehmertum und Eigenverantwortung an Attraktivität verlieren? Möglicherweise wird man eines Tages sogar die Geringverdienenden besteuern müssen, um die Entlastung der Wenigverdienenden zu finanzieren. Und wer gar nichts verdient, bekommt eine Sonderabgabe wegen mangelnder Beteiligung am Steueraufkommen!
Erst nachdenken, dann Geld ausgeben! Was für eine revolutionäre Idee!
So sicher wie das Amen in der Kirche taucht bei jeder Haushaltdebatte die Frage auf, woher die zusätzlichen Milliarden denn wohl kommen sollen? Die Frage, welche Ausgaben überhaupt notwendig sind, wird – wenn überhaupt – bemerkenswert selten gestellt.
Dabei gäbe es durchaus eine bewährte Methode, die staatliche Haushaltsplanung einmal grundsätzlich auf den Kopf zu stellen. Die in der Wirtschaft wohl bekannte und erfolgreich eingesetzte Bottom-up-Analyse, verbunden mit dem sogenannten Zero-Based Budgeting, der Nullbasisbudgetierung, könnte hier vermutlich wahre Wunder bewirken.
Statt Jahr für Jahr die bisherigen Ausgaben als selbstverständlich hinzunehmen und lediglich über deren Erhöhung zu verhandeln, müsste jede Behörde, jedes Ministerium und jede Verwaltungseinheit ihren Finanzbedarf von Grund auf begründen. Nicht mehr einfach nur „letztes Jahr hatten wir zehn Milliarden, dieses Jahr benötigen wir elf“, sondern, „welche Aufgaben erfüllen wir überhaupt? Sind sie noch notwendig? Welchen Nutzen bringen sie? Und können wir sie einfacher, effizienter und kostengünstiger erledigen?“
Man stelle sich das einmal vor! Ein Ministerium müsste erklären, warum es seine zahlreichen Abteilungen benötigt. Eine Behörde müsste nachweisen, dass ihre Aufgaben nicht längst von einer anderen erledigt werden. Förderprogramme müssten sich daran messen lassen, ob sie tatsächlich etwas bewirken. Und jede neue Planstelle müsste mit einem konkreten Bedarf begründet werden. Eine geradezu revolutionäre Vorstellung! Natürlich wäre eine solche Überprüfung aufwendig. Und selbstverständlich müssten die notwendigen staatlichen Leistungen weiterhin finanziert werden. Doch allein die Frage, ob jede bisherige Ausgabe auch künftig gerechtfertigt ist, könnte manche lieb gewonnene Selbstverständlichkeit erschüttern. Vermutlich wären dann unter anderem die Entwicklungshilfe-Millionen für Indien und China, die Radwege in Peru und die Wrestling-Arenen in Ghana aussen vor. Vielleicht käme dabei sogar heraus, dass der Staat an der einen Stelle mehr investieren und an einer anderen erheblich sparen sollte. Besonders gefährlich wäre dann allerdings die Erkenntnis, dass man nicht jede Aufgabe mit mehr Geld, mehr Personal und noch mehr Vorschriften lösen kann. Deshalb dürfte ein solcher Ansatz in manchen Amtsstuben ungefähr so willkommen sein wie eine Betriebsprüfung beim Finanzamt selbst.
Und sollte man ihn tatsächlich einführen, müsste man selbstverständlich zunächst eine interministerielle Arbeitsgruppe einsetzen, die eine Machbarkeitsstudie zur Einführung einer ressortübergreifenden Nullbasisbudgetierung erarbeitet. Mit externen Beratern, wissenschaftlichem Beirat und einer neu geschaffenen Koordinierungsstelle! Denn selbst die Abschaffung überflüssiger Bürokratie will in Deutschland schließlich ordentlich verwaltet werden.
Der Koalitionsvertrag! Ein Märchenbuch für Erwachsene?
Erinnern wir uns an den Anfang. Bürokratieabbau, Entlastung, Effizienz, wirtschaftlicher Aufschwung! Alles wunderbare Begriffe! Nur scheint zwischen politischen Ankündigungen und ihrer Umsetzung gelegentlich eine erstaunlich große Entfernung zu liegen. Es wäre vermutlich sinnvoll, Koalitionsverträge künftig nicht mehr als politische Arbeitsprogramme zu betrachten, sondern als literarische Gattung. Eine Mischung aus Wunschzettel, Märchenbuch und unverbindlicher Absichtserklärung. Darin verspricht man weniger Bürokratie und plant neue Verwaltungsstellen. Man spricht von Entlastung und diskutiert zusätzliche Steuern. Man fordert wirtschaftliches Wachstum und beschäftigt sich gleichzeitig mit immer neuen Möglichkeiten, die Erträge dieses Wachstums abzuschöpfen. Dabei sollten die Protagonisten eines Koalitionsvertrages sich stets zu Beginn der Verhandlungen die Frage stellen müssen, ob der Staat wirklich immer mehr einnehmen muss , oder sollte er zunächst überprüfen, wie er das bereits vorhandene Geld ausgibt?
Das ist keine Forderung, notwendige öffentliche Leistungen blindlings zu kürzen. Es ist die Forderung, bei jedem zusätzlichen Euro Steuergeld dieselbe Sorgfalt walten zu lassen, die man von jedem privaten Haushalt und jedem Unternehmen erwartet. Denn, wer seine Ausgaben nicht im Griff hat, wird auch mit höheren Einnahmen nicht automatisch sparsamer.
Eine Steuer fehlt allerdings noch!
Muss unbedingt noch eine neue Steuer eingeführt werden, hätte ich da einen Vorschlag:
Die Politik könnte doch eine Steuer auf nicht eingehaltene Wahlversprechen einführen.
Bemessungsgrundlage wäre die Differenz zwischen politischer Ankündigung und tatsächlicher Umsetzung. Bei vollständiger Einhaltung entfiele die Steuer selbstverständlich. Und bei einem besonders gravierenden Widerspruch zwischen Versprechen und Wirklichkeit würde ein saftiger Zuschlag fällig. Das wäre einmal eine Steuer, bei der die Einnahmeprognose durchaus interessant werden könnte! Allerdings hätte sie auch einen entscheidenden Nachteil. Diejenigen, die sie beschließen müssten, wären möglicherweise ihre besten Kunden.
Und selbstverständlich bräuchte man zur Erhebung eine neue Behörde. Mit mindestens 1.046 Mitarbeitern. Schließlich wollen wir beim Bürokratieabbau keine halben Sachen machen!

