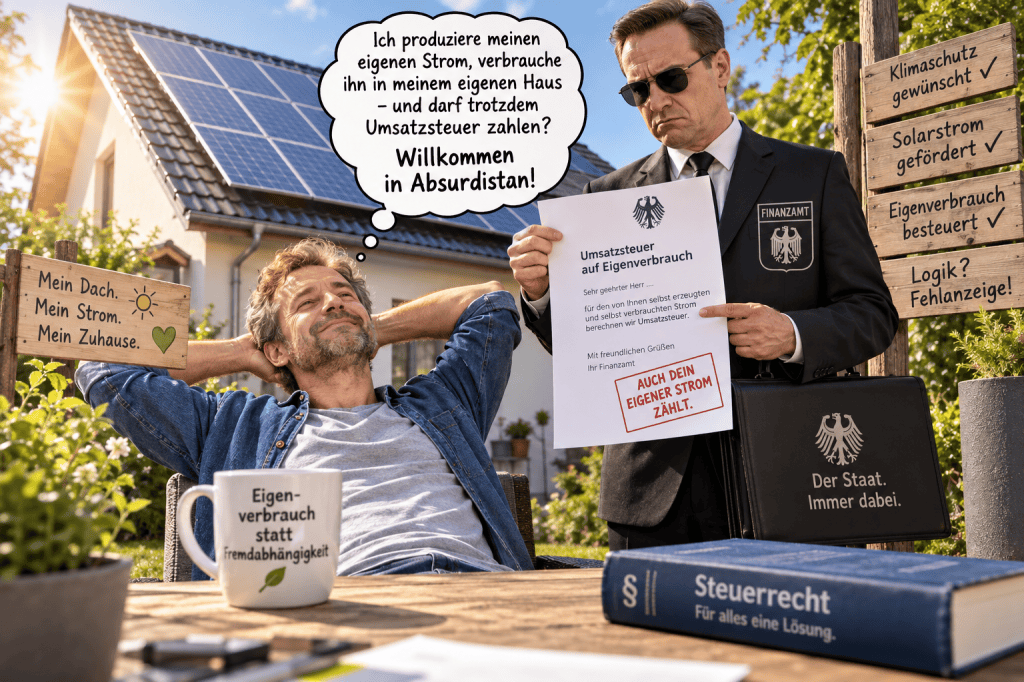
Der Staat warnt uns vor dem Rauchen, schützt uns vor dem Glücksspiel und Prostituierte vor ihren Zuhältern, nur aufs Mitverdienen möchte er ungern verzichten. Willkommen in Absurdistan, wo der Fiskus selbst an dem kassiert, wovor uns der Staat eigentlich schützen will!
Manchmal genügt ein Blick auf die Tankquittung, oder ins Steuerrecht, um sich zu fragen, ob der deutsche Staat einen ganz eigenen Sinn für Humor entwickelt hat. Er verbietet Ausbeutung, besteuert aber Prostitution. Er verteuert fossile Kraftstoffe durch CO₂-Bepreisung und kassiert auf den dadurch schon erhöhten Preis auch noch Umsatzsteuer. Willkommen in einem Land, in dem selbst die Absurdität noch einmal absurd gedopt wird.
Fangen wir an der Tankstelle an. Wer einen Liter Benzin oder Diesel kauft, bezahlt keineswegs nur den Kraftstoff, seine Herstellung, den Transport und die Marge des Tankstellenbetreibers. Im Preis steckt die Energiesteuer. Hinzu kommt die CO₂-Bepreisung. Und wenn alles hübsch zusammengerechnet ist, kommt am Ende noch die Umsatzsteuer. 19 Prozent!
Und genau hier beginnt die Geschichte interessant zu werden. Denn die Umsatzsteuer wird nicht etwa nur auf den eigentlichen Warenwert des Kraftstoffs erhoben. Die steuerlichen und staatlich verursachten Preisbestandteile fließen in den Endpreis ein, auf den wiederum Umsatzsteuer anfällt. Dass dieser Effekt tatsächlich existiert, bestätigt sogar das Bundesfinanzministerium. Als die Energiesteuer im Mai und Juni 2026 vorübergehend gesenkt wurde, erklärte das Ministerium ausdrücklich, dass dadurch auch der Umsatzsteueranteil am Tankstellenpreis sinkt.
Mit anderen Worten: Sinkt die Energiesteuer, sinkt die Umsatzsteuer. Steigt ein staatlich verursachter Preisbestandteil, steigt umgekehrt auch der darauf entfallende Umsatzsteuerbetrag!
Man könnte das ganz einfach reduziert als „Systematik der Umsatzsteuer“ nennen. Oder man könnte als normaler Autofahrer ganz einfach sagen, der Staat an seiner eigenen Belastung noch einmal mit kassiert!
CO₂ und die Steuer darauf gleich hinterher
Seit 2021 gibt es in Deutschland die nationale CO₂-Bepreisung für Brennstoffe. 2026 liegt der Preis für ein Emissionszertifikat in einem gesetzlich festgelegten Korridor zwischen 55 und 65 Euro je Tonne CO₂. Das Umweltministerium rechnet vor, dass ein CO₂-Preis von 65 Euro gegenüber 2025 Benzin um bis zu 2,8 Cent und Diesel um bis zu 3,2 Cent je Liter zusätzlich verteuern kann.
Doch damit nicht genug. Auch dieser Kostenbestandteil verschwindet nicht irgendwo in einer steuerfreien Parallelwelt. Er erhöht den Nettopreis des Kraftstoffs und darauf werden anschließend 19 Prozent Umsatzsteuer erhoben. Man zahlt also für das CO₂ und anschließend zahlt man Steuer auf einen Preis, der durch die CO₂-Bepreisung erhöht wurde. Wer sich so etwas ausdenkt, braucht eigentlich keinen Satiriker mehr.
Solarstrom! Wenn man seinen eigenen Strom an sich selbst „verkauft“
Ein besonders schönes Kapitel deutscher Steuerlogik liefert die Photovoltaikanlage, zumindest bei einem Teil der älteren Anlagen. Der Staat wollte die Energiewende. Bürger sollten investieren, Solarmodule aufs Dach schrauben und ihren eigenen sauberen Strom produzieren. Viele Betreiber älterer Anlagen ordneten ihre Photovoltaikanlage steuerlich ihrem Unternehmen zu und konnten beim Kauf die Vorsteuer abziehen. Und dann geschieht etwas Bemerkenswertes. Produziert der Betreiber Strom auf seinem eigenen Dach und verbraucht diesen Strom anschließend in seinem eigenen Haus, kann dieser Eigenverbrauch umsatzsteuerlich als sogenannte „unentgeltliche Wertabgabe“ behandelt werden. Mit anderen Worten, es fließt kein Cent. Es gibt keinen Käufer. Es gibt keinen Verkäufer im üblichen Sinne. Der selbst erzeugte Strom wandert lediglich vom eigenen Dach in die eigene Waschmaschine, den Kühlschrank oder die Kaffeemaschine. Und trotzdem kann Umsatzsteuer entstehen.
Man könnte es auch so ausdrücken, dass ich meinen eigenen Strom produziere und meinen eigenen Strom in meinem eigenen Haus verbrauche und das Finanzamt behandelt diesen Vorgang unter bestimmten Voraussetzungen trotzdem wie einen versteuerbaren Verbrauch.
Mehr deutsche Steuerpoesie geht kaum. Fairerweise gehört allerdings auch die andere Hälfte der Geschichte dazu. Diese Regel betrifft insbesondere ältere Anlagen, die vor 2023 angeschafft, dem Unternehmen zugeordnet und mit Vorsteuerabzug betrieben wurden. Seit 2023 gilt für viele neue Photovoltaikanlagen beim Kauf ein Umsatzsteuersatz von null Prozent. Bei solchen Anlagen muss der privat verbrauchte Strom gerade nicht mehr als unentgeltliche Wertabgabe versteuert werden. Der Gesetzgeber hat die Absurdität also inzwischen zumindest teilweise erkannt und entschärft. Nur die Besitzer mancher älterer Anlagen dürfen noch darüber nachdenken, wie man eigentlich etwas an sich selbst verbrauchen kann und dabei einen steuerpflichtigen Vorgang produziert. Möglicherweise fehlt irgendwann nur noch die Umsatzsteuer auf die Tomate aus dem eigenen Garten.
Zuckersteuer, natürlich nur zu unserer Gesundheit!
Und nun bekommt Absurdistan möglicherweise eine neue Attraktion, nämlich die Zuckersteuer. Analog dem Europapark Rust, benötigt jedes erfolgreiche Unternehmen, wie Deutschland, permanent neue Innovationen. Und die Zuckersteuer ist hier genau richtig. Die Begründung klingt fürsorglich. Zu viel Zucker macht krank. Übergewicht, Diabetes, Karies und Herz-Kreislauf-Erkrankungen verursachen Leid und belasten das Gesundheitssystem. Also möchte der Staat seine Bürger vor dem Zucker schützen. Und wie macht man das? Natürlich mit einer Abgabe!
Nun könnte man meinen, es gehe ausschließlich darum, Hersteller dazu zu bewegen, weniger Zucker in ihre Getränke zu kippen. Tatsächlich verweist die Bundesregierung genau auf diese Lenkungswirkung und auf Erfahrungen etwa aus Großbritannien. Doch dann taucht in den Planungen eine Zahl auf, die den Gesundheitsapostel plötzlich ein wenig wie einen Finanzminister aussehen lässt. Hunderte Millionen Euro soll die neue Abgabe einbringen. Gesundheitsministerin Nina Warken sprach im Juli von rund 650 Millionen Euro. In zwischenzeitlich diskutierten, weitergehenden Modellen wurden sogar Einnahmen von rund zwei Milliarden Euro jährlich errechnet. Da darf sich der Bürger schon einmal fragen ob es wirklich darum geht , dass wir weniger Zucker trinken oder im Gegenteil darum, dass wir möglichst viel davon trinken und dafür ordentlich bezahlen? Denn eine erfolgreiche Lenkungssteuer besitzt einen eingebauten fiskalischen Schönheitsfehler! Wenn sie wirklich funktioniert, versiegt irgendwann ihre eigene Einnahmequelle. Noch eigenartiger wird die Geschichte durch die derzeit diskutierte Ausgestaltung. Nach einem Papier aus dem Finanzministerium könnten nicht nur klassische zuckerhaltige Limonaden betroffen sein, sondern unter anderem auch Milchmischgetränke, Pflanzendrinks, Fertigkaffees und sogar Getränke, die statt Zucker Süßungsmittel enthalten. Man muss sich diesen Satz wirklich langsam auf der Zunge zergehen lassen und sich möglicherweise an den Kopf fassen:
Eine Zuckersteuer auf Getränke ohne Zucker. Das wäre steuerpolitisch ungefähr so, als würde man eine Hundesteuer für Menschen ohne Hund einführen, schließlich könnten sie sich irgendwann einen anschaffen wollen.
Das Landwirtschaftsministerium hält dagegen und warnt selbst davor, dass eine Besteuerung von Getränken mit Süßungsmitteln das erklärte Ziel einer gesünderen Ernährung konterkarieren könnte. Noch ist also keineswegs entschieden, wie weit die Abgabe tatsächlich reichen wird. Doch der Gedanke ist bereits mehr als bemerkenswert.
Der Staat sagt, wir möchten euch vor Zucker schützen. Der Bürger greift deshalb zur zuckerfreien Alternative. Und der Fiskus überlegt offenbar, Moment mal, so war das mit dem Entkommen nun auch wieder nicht gemeint.
Natürlich wird niemand behaupten wollen, dass die klamme Staatskasse bei solchen Überlegungen irgendeine Rolle spiele. Es geht um unsere Gesundheit, ausschließlich, ganz bestimmt. Und sollten dabei zufällig einige hundert Millionen oder gar Milliarden Euro zusammenkommen, wird der Finanzminister diesen bedauerlichen Nebeneffekt sicherlich mit großer Fassung tragen.
Deutschland kümmert sich eben um seine Bürger. Notfalls so lange, bis sie sich Gesundheit gar nicht mehr leisten können!
Und nun wechseln wir das Gewerbe
Vom Tankwart zur Prostituierten. Prostitution ist in Deutschland grundsätzlich legal. Eine selbständig tätige Prostituierte erzielt nach der Rechtsprechung des Bundesfinanzhofs Einkünfte aus Gewerbebetrieb. Das Bundesfinanzministerium führt „sexuelle Dienstleistungen“ ausdrücklich in seinen Einkommensteuerhinweisen auf; der BFH hat zudem festgestellt, dass selbständige Prostitution gewerbliche Einkünfte darstellt und damit grundsätzlich auch der Gewerbesteuer unterliegen kann. Und natürlich kennt der Fiskus auch bei Dienstleistungen die Umsatzsteuer. Für steuerpflichtige Umsätze beträgt der reguläre Satz 19 Prozent. Das heißt vereinfacht gesagt, dass eine Frau eine sexuelle Dienstleistung verkauft, der Kunde bezahlt und der Staat hält die Hand auf. Natürlich ist das juristisch völlig korrekt. Der Staat wird dadurch selbstverständlich nicht zum Zuhälter. Denn Zuhälterei ist etwas anderes, aber genau hier beginnt die Glosse.
Was ist eigentlich ein Zuhälter?
Schauen wir nicht bei Wikipedia nach, sondern gleich im Strafgesetzbuch. § 181a StGB stellt Zuhälterei unter Strafe. Strafbar macht sich unter bestimmten Voraussetzungen insbesondere, wer eine Person, die der Prostitution nachgeht, ausbeutet oder zu seinem Vermögensvorteil deren Prostitutionsausübung kontrolliert und ihre Selbständigkeit beeinträchtigt. Dafür drohen in bestimmten Fällen sechs Monate bis fünf Jahre Freiheitsstrafe. Wohlgemerkt, der Vergleich mit dem Staat ist juristisch natürlich Unsinn, aber als Gedankenexperiment besitzt er einen gewissen Charme.
Ein Privatmann darf nicht hingehen und sagen „du verdienst dein Geld mit Prostitution, also möchte ich einen Anteil davon.“ Unter den Voraussetzungen des § 181a könnte daraus eine ziemlich unangenehme Begegnung mit Staatsanwaltschaft und Gericht werden. Der Staat hingegen sagt, „du verdienst dein Geld mit Prostitution? Wunderbar. Dann sprechen wir einmal über Einkommensteuer, gegebenenfalls Gewerbesteuer und Umsatzsteuer.“ Der Unterschied heißt natürlich Steuerrecht. Und trotzdem darf der Bürger für einen kurzen Augenblick schmunzeln.
Der Zuhälter mit Bundesadler?
Nein, der Staat ist kein Zuhälter. Schon deshalb nicht, weil Steuern nicht allein Prostituierten auferlegt werden, sondern nach allgemeinen gesetzlichen Regeln erhoben werden. Und eine Steuer ist keine strafrechtliche Ausbeutung im Sinne des § 181a StGB. Aber Satire darf eine andere Frage stellen, nämlich wie würde man ein System nennen, das an einer Tätigkeit finanziell beteiligt ist, während es gleichzeitig umfangreiche Gesetze erlässt, um Menschen vor der finanziellen Ausbeutung eben dieser Tätigkeit zu schützen? Vielleicht Finanzverwaltung? Vielleicht Staatsräson? Oder vielleicht ganz schlicht Deutschland?
Das Prinzip dahinter ist viel größer
Und genau deshalb sind Tankstelle und Bordell in dieser Geschichte gar nicht so weit voneinander entfernt, wie es zunächst scheint. Der Staat definiert Regeln, erhebt Abgaben und kassiert anschließend innerhalb der von ihm selbst geschaffenen Regeln. Beim Kraftstoff wird es besonders hübsch! Der Staat belastet fossile Brennstoffe über die CO₂-Bepreisung, erhebt Energiesteuer und kassiert schließlich Umsatzsteuer auf einen Preis, in dem diese Belastungen bereits enthalten sind.
Bei der Prostitution sagt derselbe Staat völlig zu Recht, nämlich Menschen dürfen nicht ausgebeutet werden. Gleichzeitig behandelt das Finanzamt die sexuelle Dienstleistung als wirtschaftliche Tätigkeit und verlangt seinen Anteil am steuerpflichtigen Umsatz und Einkommen. Alles gesetzeskonform und juristisch erklärbar. Und genau darin liegt vielleicht die schönste Form deutscher Absurdität, nämlich dass es für jede Absurdität einen Paragraphen gibt, der erklärt, warum sie gar keine ist. Der Bürger muss sie einfach nur bezahlen, ja nicht hinterfragen und schon gar nicht meckern!
Muss der Staat jetzt ins Gefängnis?
Nein. Schade eigentlich, zumindest für die Pointe. Denn § 181a StGB lässt sich auf den Fiskus selbstverständlich nicht übertragen. Der Staat begeht keine Zuhälterei, wenn er Prostituierte besteuert, genauso wenig wie er zum Mineralölhändler wird, weil er am Liter Benzin kräftig mitverdient. Aber möglicherweise sollten wir eine andere Frage stellen, nämlich, wann aus legitimer Besteuerung eigentlich gefühlte staatliche Wegelagerei wird?
Darüber entscheidet kein Strafgesetzbuch. Darüber entscheidet irgendwann der Bürger, spätestens an der Zapfsäule oder beim Blick auf die Steuererklärung und bei den nächsten Wahlen!
 zwischendenzeiten.org
